Domain exekutieren.de kaufen?
Wir ziehen mit dem Projekt
exekutieren.de um.
Sind Sie am Kauf der Domain
exekutieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exekutieren.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Vollzug von KaufverträgenVollzug von Kaufverträgen , Der Grundstückskaufvertrag ist einer der wichtigsten Standardverträge, die im Notariat beurkundet und abgewickelt werden. Der Vollzug dieser Urkunden orientiert sich dabei häufig an den im Grundbuch vermerkten Rechten. Dieser Band folgt daher dem Aufbau des Grundbuchs und erläutert anhand vom Bestandsverzeichnis sowie den Abteilungen I, II und III, welche Vollzugstätigkeiten im Einzelnen nötig sind. Einbezogen sind auch Löschungsbewilligungen und Grundschuldbestellungen sowie Vollzugshandlungen, die sich unmittelbar aus der Urkunde selbst ergeben. Zahlreiche Formulierungsvorschläge und Checklisten ermöglichen eine selbstständige Erarbeitung der Thematik. Um einzelne Sachverhalte zu vertiefen oder noch einmal nachzulesen, wird auf die passenden Stellen in den anderen Bänden der "Ausbildungsreihe für Notarfachangestellte" verwiesen. Für die abschließende Wissensüberprüfung stehen wirklichkeitsgetreue Muster und Vollzugsbögen zur Verfügung. Ein Arbeitsbuch, das auch über die Ausbildung hinaus ein nützlicher Begleiter im Notarbüro ist. , Sonstige > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Redaktion: Volmer, Michael~A. D. Ö. R., Notarkasse München, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 168, Keyword: Ausbildung NoFa; Ausbildung Notariat; Basiswissen Notariat; Betreuung; Endvollzug; Erstvollzug; Grundbuchvollzug; Grundschuldbestellung; Kaufverträge; Löschungsbewilligung; Notarbüro; Vollzug; Vollzugstätigkeiten; Zweitvollzug, Fachschema: Kauf - Käufer - Ratenkauf~Kaufvertrag~Vertrag / Kaufvertrag~Recht~Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht, Fachkategorie: Berufe der Rechtspflege, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 298, Breite: 213, Höhe: 15, Gewicht: 561, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Talent Management erfolgreich implementierenTalent Management erfolgreich implementieren , In vielen Unternehmen ist Talent Management bereits eingeführt. Richtig angewandt liefert es einen wichtigen Beitrag zu einer positiven Employee Experience. Doch erste Erfahrungen zeigen, dass noch nicht alles rundläuft und in manchen Fällen noch Verbesserungsbedarf besteht. Führungskräfte und Talente sind gleichermaßen unzufrieden mit dem Status Quo. Dieses Buch beschreibt die relevanten Erfolgsfaktoren für die Implementierung nachhaltigen Talent Managements und zeigt, wie sie in der Praxis angewandt und bereits bestehende Maßnahmen optimiert werden. Mit zahlreichen Best-Practice-Beispielen und ganz konkreten Handlungsempfehlungen. Inhalt: Warum Talent Management in aller Munde ist 10 Schritte zur erfolgreichen Implementierung von Talent Management Erfolgsfaktoren für Talent Management Digitale Transformation - kultureller Wandel und dessen Verankerung in HR-Instrumenten Erfolgreiche Implementierung internationaler Talent-Management-Konzepte Das Projekt Social Learning: Hintergrund und Ziele , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20190510, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Bittlingmaier, Torsten, Seitenzahl/Blattzahl: 194, Keyword: Personalentwicklung; War For Talents; Recruiting; Demographie; Diversity; Mitarbeiterbindung; Candidate Journey; Talentkultur, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 238, Breite: 172, Höhe: 17, Gewicht: 399, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648123522 9783648123515, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132578249,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
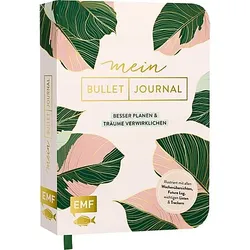
Buch "Mein Bullet Journal - Besser planen & Träume verwirklichen"Mein Bullet Journal - Besser planen & Träume verwirklichen. Hochwertiges Bullet Journal im modernen botanischen Design mit kreativ vorgestalteten Wochenübersichten, unabhängig vom Kalenderjahr! Der ideale Alltagsplaner, der sich individuell auf die Bedürfnisse des Besitzers anpassen lässt. Mit Future Log, wichtigen Listen & Trackern. Buch mit 192 Seiten. Größe: 15,5 x 21,5.Verlag: Edition Michael Fischer16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Buch "Mein Bullet Journal - Besser planen & Träume verwirklichen"Mein Bullet Journal - Besser planen & Träume verwirklichen. Hochwertiges Bullet Journal im modernen botanischen Design mit kreativ vorgestalteten Wochenübersichten, unabhängig vom Kalenderjahr! Der ideale Alltagsplaner, der sich individuell auf die Bedürfnisse des Besitzers anpassen lässt. Mit Future Log, wichtigen Listen & Trackern. Buch mit 192 Seiten. Größe: 15,5 x 21,5.Verlag: Edition Michael Fischer16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ABB ALS-R8 ASKI Relaisboard 8-fach für Umsetzung 24VDC auf 230VAC/12A (potentialfrei)1SDA127052R1 ALS-R8 8-fach Relaisboard für Umsetzung 24VDC auf 230VAC/12A (potentialfrei)Die ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.290,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Vollzug von KaufverträgenVollzug von Kaufverträgen , Der Grundstückskaufvertrag ist einer der wichtigsten Standardverträge, die im Notariat beurkundet und abgewickelt werden. Der Vollzug dieser Urkunden orientiert sich dabei häufig an den im Grundbuch vermerkten Rechten. Dieser Band folgt daher dem Aufbau des Grundbuchs und erläutert anhand vom Bestandsverzeichnis sowie den Abteilungen I, II und III, welche Vollzugstätigkeiten im Einzelnen nötig sind. Einbezogen sind auch Löschungsbewilligungen und Grundschuldbestellungen sowie Vollzugshandlungen, die sich unmittelbar aus der Urkunde selbst ergeben. Zahlreiche Formulierungsvorschläge und Checklisten ermöglichen eine selbstständige Erarbeitung der Thematik. Um einzelne Sachverhalte zu vertiefen oder noch einmal nachzulesen, wird auf die passenden Stellen in den anderen Bänden der "Ausbildungsreihe für Notarfachangestellte" verwiesen. Für die abschließende Wissensüberprüfung stehen wirklichkeitsgetreue Muster und Vollzugsbögen zur Verfügung. Ein Arbeitsbuch, das auch über die Ausbildung hinaus ein nützlicher Begleiter im Notarbüro ist. , Sonstige > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Redaktion: Volmer, Michael~A. D. Ö. R., Notarkasse München, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 168, Keyword: Ausbildung NoFa; Ausbildung Notariat; Basiswissen Notariat; Betreuung; Endvollzug; Erstvollzug; Grundbuchvollzug; Grundschuldbestellung; Kaufverträge; Löschungsbewilligung; Notarbüro; Vollzug; Vollzugstätigkeiten; Zweitvollzug, Fachschema: Kauf - Käufer - Ratenkauf~Kaufvertrag~Vertrag / Kaufvertrag~Recht~Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht, Fachkategorie: Berufe der Rechtspflege, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 298, Breite: 213, Höhe: 15, Gewicht: 561, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Talent Management erfolgreich implementierenTalent Management erfolgreich implementieren , In vielen Unternehmen ist Talent Management bereits eingeführt. Richtig angewandt liefert es einen wichtigen Beitrag zu einer positiven Employee Experience. Doch erste Erfahrungen zeigen, dass noch nicht alles rundläuft und in manchen Fällen noch Verbesserungsbedarf besteht. Führungskräfte und Talente sind gleichermaßen unzufrieden mit dem Status Quo. Dieses Buch beschreibt die relevanten Erfolgsfaktoren für die Implementierung nachhaltigen Talent Managements und zeigt, wie sie in der Praxis angewandt und bereits bestehende Maßnahmen optimiert werden. Mit zahlreichen Best-Practice-Beispielen und ganz konkreten Handlungsempfehlungen. Inhalt: Warum Talent Management in aller Munde ist 10 Schritte zur erfolgreichen Implementierung von Talent Management Erfolgsfaktoren für Talent Management Digitale Transformation - kultureller Wandel und dessen Verankerung in HR-Instrumenten Erfolgreiche Implementierung internationaler Talent-Management-Konzepte Das Projekt Social Learning: Hintergrund und Ziele , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20190510, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Bittlingmaier, Torsten, Seitenzahl/Blattzahl: 194, Keyword: Personalentwicklung; War For Talents; Recruiting; Demographie; Diversity; Mitarbeiterbindung; Candidate Journey; Talentkultur, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 238, Breite: 172, Höhe: 17, Gewicht: 399, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648123522 9783648123515, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132578249,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Buch "Mein Bullet Journal - Besser planen & Träume verwirklichen"Mein Bullet Journal - Besser planen & Träume verwirklichen. Hochwertiges Bullet Journal im modernen botanischen Design mit kreativ vorgestalteten Wochenübersichten, unabhängig vom Kalenderjahr! Der ideale Alltagsplaner, der sich individuell auf die Bedürfnisse des Besitzers anpassen lässt. Mit Future Log, wichtigen Listen & Trackern. Buch mit 192 Seiten. Größe: 15,5 x 21,5.Verlag: Edition Michael Fischer16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.